 Oficinal Virtual
 Mi Tienda
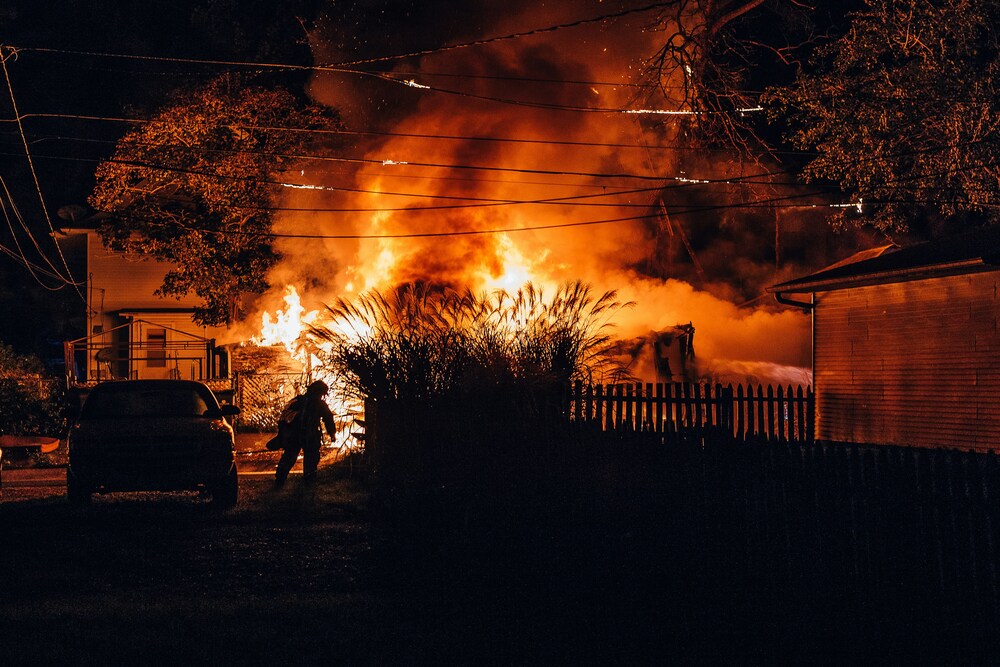
Tu hogar es mucho más que cuatro paredes: es donde vive tu familia y donde está buena parte de tu patrimonio. Un seguro incendio hogar es la red que impide que un fuego lo reduzca todo a cenizas, en lo material y en lo económico. Y lo mejor es que no protege solo frente a las llamas: también cubre los daños colaterales —humo, agua de extinción— y la responsabilidad civil frente a terceros.
¿Por qué contratar un seguro de incendio antes de que ocurra lo impensable? Porque un incendio no da segundas oportunidades. Cuando pasa, la diferencia entre recuperar tu vida con normalidad o afrontar una ruina depende de la póliza que hayas contratado. En esta guía te explicamos qué cubre de verdad y qué son las líneas aliadas.
En resumen
Cobertura básica principal
- Incendio y rayo
- Remoción de escombros
Líneas aliadas (riesgos adicionales)
- Explosión
- Fenómenos de la naturaleza
- Daños por impacto
- Humo y hollín
- Disturbios
¿Qué NO suele cubrir?
- Fuego sin capacidad de propagación
- Dolo o culpa grave
- Desgaste natural o falta de mantenimiento
¿Qué cubre realmente el seguro de hogar en caso de incendio?
La cobertura de incendios de una buena póliza va mucho más allá del fuego en sí. Estas son las garantías básicas que suele incluir:
- Incendio y rayo: daños directos del fuego y de las descargas eléctricas.
- Daños por humo y hollín: el deterioro que dejan aunque las llamas no lleguen a tocarlo todo.
- Remoción de escombros: la limpieza y retirada tras el siniestro.
Daños al continente y contenido
Toda póliza distingue entre daños al continente y contenido. El continente es la estructura de la vivienda; el contenido, todo lo que hay dentro. Entender la diferencia es clave para asegurar el capital correcto:
| Continente (estructura) | Contenido (bienes) | |
|---|---|---|
| ¿Qué incluye? | Paredes, techos, pisos, instalaciones fijas | Muebles, electrodomésticos, ropa, enseres |
| Ejemplo de daño | Muro dañado por el fuego | Sofá quemado o televisor inservible |
| Quién suele asegurarlo | El propietario | Quien vive en la vivienda |
Coberturas adicionales y líneas aliadas en tu póliza
Las líneas aliadas son las coberturas que se suman a la de incendio para convertir tu seguro en una verdadera póliza de hogar multirriesgo: daños por agua, fenómenos de la naturaleza, explosión, impacto de vehículos o disturbios. Juntas ofrecen una protección de la vivienda contra incendios y muchos otros riesgos del día a día.
¿Es obligatorio contratar un seguro de hogar con cobertura de incendio?
Existe un mito extendido sobre la obligatoriedad. En la práctica, el seguro de hogar obligatorio solo lo es cuando financias la vivienda con un préstamo hipotecario, ya que la entidad exige asegurar la garantía. Fuera de ese caso, contratar un seguro de hogar es voluntario, pero altamente recomendable: es la forma más sencilla de proteger el mayor patrimonio de la mayoría de las familias. Si dudas, te ayudará leer por qué es necesario un seguro de hogar.
Factores que influyen en la indemnización por incendio
La indemnización por incendio depende del capital asegurado, del tipo de daño (continente o contenido) y de la correcta valoración de tus bienes. Tras un siniestro, estos son los pasos habituales:
- Pon a salvo a las personas y avisa a los bomberos y a las autoridades.
- Notifica el siniestro a Humano Seguros lo antes posible.
- Documenta los daños con fotos, videos y facturas de los bienes afectados.
- Conserva los restos y no repares nada hasta que lo indique la aseguradora.
- Colabora con el perito para agilizar la valoración y el pago.
¿Qué sucede si el incendio ocurre en una vivienda alquilada?
En el alquiler, las responsabilidades se reparten: el propietario suele asegurar el continente (la estructura) y el inquilino, el contenido (sus bienes) y su responsabilidad civil. Aclarar esto en el contrato evita conflictos si ocurre un siniestro.
Exclusiones comunes: ¿cuándo no cubre el seguro?
Ser transparente genera confianza. La aseguradora puede denegar la cobertura ante negligencia grave, falta de mantenimiento evidente, actos intencionados (dolo) o el uso de la vivienda para actividades ilícitas. Conocer estas exclusiones desde el inicio evita sorpresas.
Consejo del experto revisa cada cierto tiempo que el capital asegurado del contenido siga reflejando el valor real de tus bienes. Un capital desactualizado es la causa más frecuente de indemnizaciones más bajas de lo esperado.
¿Cómo elegir el mejor seguro de hogar para proteger tu vivienda?
Antes de contratar, conviene comparar seguros de hogar: no te fijes solo en el precio, sino en los capitales, las coberturas incluidas y las exclusiones. Un comparador de seguros te ayuda a ver las diferencias, pero el mejor consejo es apoyarte en un asesor que entienda tu vivienda y tus necesidades reales. Si además tienes un negocio, revisa el seguro de incendio y líneas aliadas para negocios y qué son los seguros para empresas.
Preguntas frecuentes sobre seguros de incendio
¿Cubre el seguro un incendio provocado por una barbacoa o parrilla?
Sí, siempre que se trate de un accidente y no de una negligencia grave. Un descuido cocinando entra dentro de lo cubierto; usar el fuego de forma temeraria, no.
¿Qué pasa con los electrodomésticos dañados?
Se consideran contenido, así que quedan cubiertos si contrataste esa garantía con un capital suficiente. Guarda las facturas para agilizar su valoración.
¿Cómo se valora el contenido de la vivienda?
Se estima según el valor de reposición de tus bienes. Hacer un inventario con fotos y facturas es la mejor forma de asegurar el capital adecuado y cobrar lo justo.
Protege tu hogar con Humano Seguros
Un seguro incendio con líneas aliadas es la forma más completa de blindar tu vivienda. En Humano Seguros diseñamos pólizas multirriesgo sólidas, con respuesta ágil ante siniestros y la cercanía que necesitas cuando más importa. Protege hoy lo que tanto te ha costado construir.
–> Cotiza tu seguro de hogar con Humano Seguros
Bibliografía
- Insurance Information Institute. (s. f.). What is covered by standard homeowners insurance? https://www.iii.org/article/what-covered-standard-homeowners-policy
- National Fire Protection Association. (s. f.). Home fire safety. https://www.nfpa.org/education-and-research/home-fire-safety
- República Dominicana. (2002). Ley No. 146-02 sobre Seguros y Fianzas de la República Dominicana. Superintendencia de Seguros de la República Dominicana.


Comentarios
También podría interesarte
Un ingreso hospitalario nunca llega en buen momento, y la preocupación por…
Tu hogar es mucho más que cuatro paredes: es donde vive tu…
Cuando una máquina se detiene, el negocio se detiene con ella. El…
Tu corazón trabaja por ti cada segundo, pero muchas veces solo nos…
Cuidar de tu equipo es también cuidar de tu empresa. El seguro…